
Disponent účtu: oprávnění, limity a rozdíl od majitele
Disponent má přístup k účtu v rozsahu udělených oprávnění, ale jeho přidáním se z něj automaticky nestává majitel účtu. Samostatně nastavte bankovní přístup, kartu a limity. V rodině může rozdíl působit nenápadně, při žádosti o doklad nebo při změně oprávnění však rozhoduje.
Možnosti sdílení služeb Air Bank a podklady Garančního systému ověřeny 3. října 2026. Rodinný rozpočet je vlastní model, nikoli podmínka banky.
Nezaměňujte přístup do aplikace s vlastnictvím účtu
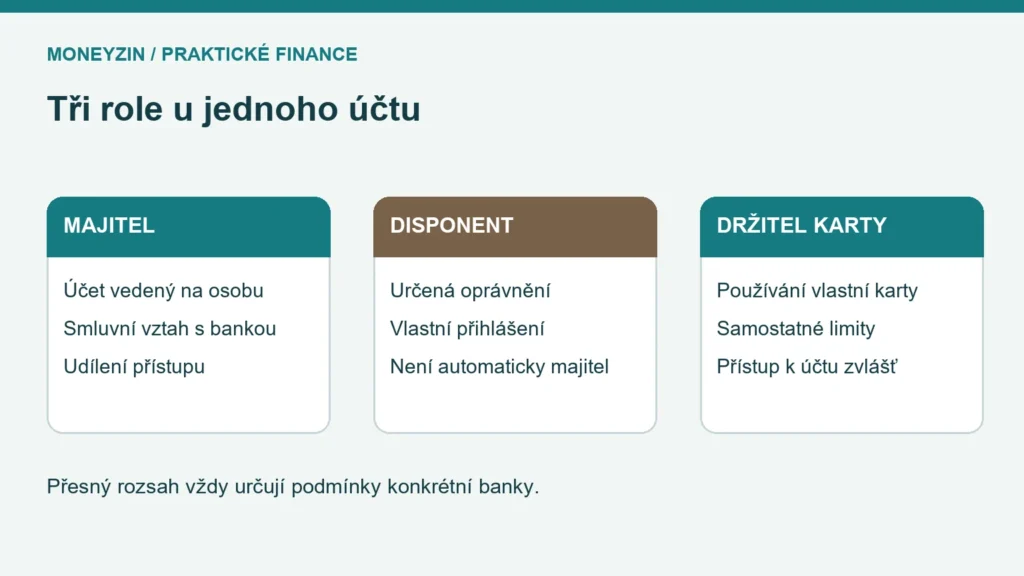
| Role | Co obvykle označuje | Co ověřit v konkrétní bance |
|---|---|---|
| Majitel | Osobu, na kterou banka účet vede. | Smlouvu a možnost udělovat přístup. |
| Disponent | Osobu oprávněnou nakládat s účtem v určeném rozsahu. | Zobrazování údajů, platby, limity a další oprávnění. |
| Držitel karty | Osobu, pro kterou byla vydána karta k účtu. | Zda má také přístup do bankovnictví a jaké má karetní limity. |
Air Bank ve své poradně uvádí, že disponent může pracovat s penězi přes bankovnictví, ale přes účet majitele nežádá o nové služby typu půjčky, kontokorentu nebo pojištění. Držitel karty naproti tomu používá vydanou kartu; může být zároveň disponentem, nemusí však mít obě role. Banka účty zakládá na jednoho majitele, sdílení proto není spolumajitelský účet.
Slova „náš společný účet“ v domácnosti tak mohou popisovat způsob používání, nikoli bankovní smlouvu. Před založením si napište, zda potřebujete skutečné spolumajitelství, nebo stačí přístup druhé osoby. Obecný průvodce běžným účtem pomůže porovnat službu; tuto právní a provozní otázku ale vyřešte podle smlouvy konkrétního produktu.
Příklad Air Bank: nový přístup v My Air
Postup ověřen 3. 10. 2026. Na Chytrém přehledu otevřete nabídku tří teček a zvolte Sdílet přístup k účtu. Po úvodním potvrzení vyberte účet, případné vydání karty a telefon pozvané osoby. Odešlete pozvánku; druhá osoba projde svou částí ověření a přijetí. Nakonec majitel zkontroluje její údaje a dokončí žádost.
Mobilní návod banky výslovně rozlišuje nově přizvaného člověka od už existujícího disponenta nebo držitele. Přístup k dalšímu účtu pro existující osobu podle něj přidáváte přes internetové bankovnictví. Nově pozvaný, který dosud není klientem, používá k ověření bankovní identitu jiné banky. Každý má vlastní přihlašovací údaje; účet nesdílejte předáním hesla majitele.
Založení a změny disponentských oprávnění uvádí Air Bank zdarma. To samo neříká, že jsou zdarma všechny navazující karty nebo jiné služby. Jejich cenu čtěte odděleně. Pokud si potřebujete vyjasnit vlastní digitální identifikaci, postup popisuje návod k bankovní identitě. Ověření pozvánky není neomezené oprávnění ke všem budoucím produktům majitele.
Rodinný účet: model 24 000 Kč výdajů není limitem banky
Vlastní plán domácnosti počítá s nájmem a službami 16 000 Kč, nákupy 6 000 Kč a rezervou na drobné společné výdaje 2 000 Kč. Celkem jde o 24 000 Kč měsíčně. První partner přispívá 14 000 Kč, druhý 10 000 Kč. Příspěvky přesně pokrývají plán, ale účet nemá další volnou rezervu. Žádná částka zde není podmínkou bankovního produktu.
| Položka modelu | Částka | Co nastavení řeší |
|---|---|---|
| Nájem a služby | 16 000 Kč | Kdo ověří a případně potvrdí převod. |
| Běžné nákupy | 6 000 Kč | Vlastní karta a vhodný limit pro nákupy. |
| Drobná rezerva | 2 000 Kč | Domluva, co se z ní smí hradit. |
| Celkem | 24 000 Kč | Rozpočet, nikoli automatický denní limit účtu. |
Převodní limit a limit karty jsou samostatné kontroly. Jestli je karta nastavena na 2 000 Kč denně, může omezit nákup za 2 500 Kč i při dostatku peněz na účtu. Zvýšení limitu zase nevytvoří rezervu na nájem. Zdroj peněz a jejich dostupnost rozebírá průvodce debetní kartou.
Rozpočet domácnosti rovněž není důkaz vlastnictví jednotlivých peněz. Z toho, že oba partneři posílají své příspěvky, nelze automaticky vyvodit stejné bankovní oprávnění obou osob. Praktickou dohodu o výdajích si proto oddělte od toho, kdo je majitelem účtu podle banky. Pro sporné majetkové vypořádání nestačí provozní model v tomto článku.
Oprávnění nastavujte po činnostech
- Určete konkrétní účty, které má druhá osoba vidět.
- Ověřte, zda potřebuje jen přehled, nebo také zadávat a potvrzovat platby.
- Samostatně posuďte vydání karty a její limity.
- Zkontrolujte přístup k výpisům a citlivé historii plateb.
- Dohodněte si, kdy oprávnění přezkoumáte nebo odeberete.
Tento redakční kontrolní seznam není seznam tlačítek jedné aplikace. Banky mohou některé činnosti spojovat do přednastavených balíčků. Před potvrzením si přečtěte skutečný rozsah služby. Pokud aplikace nepodporuje požadované omezení, neoznačujte jej za vyřešené jen proto, že jste nastavili nízký limit karty.
U účtu dítěte je důležité rozlišit, zda jde o vlastní účet dítěte, nebo kartu a přístup k účtu rodiče. Přehled debetní karty a nastavení limitů vysvětluje placení; rodič ale musí zkontrolovat i konkrétní roli ve smlouvě k účtu. Stejné mobilní rozhraní může skrývat jiný vztah k účtu.
Disponent nevytváří další limit pojištění vkladů
V návodu Air Bank je disponent odlišen od majitele. Garanční systém přitom při pojištění pracuje s vkladatelem a sčítá jeho účty u stejné banky. Z toho plyne, že přidání disponenta samo nevytvoří druhý pojištěný vklad; pravidla skutečně společného účtu jsou jiná otázka. Podrobnosti vysvětluje přehled pojištění vkladů.
Před uložením větší částky zkontrolujte bankovní licenci a vlastníka, nikoli počet přístupů v mobilní aplikaci. Dvě osoby, dvě karty nebo dva názvy účtů nemusí znamenat dva nezávislé pojistné limity. Tento rozdíl je zvlášť důležitý, když vedle rodinného účtu používáte u téže banky i vlastní spoření.
Další otázky
Smí disponent všechno, co majitel?
Ne automaticky. Rozhoduje oprávnění a podmínky banky; například Air Bank omezuje sjednávání dalších nových služeb přes účet majitele.
Stačí zrušit kartu, když chci odebrat celý přístup?
Zrušení karty a odebrání přístupu do bankovnictví jsou odlišné úkony. V aplikaci nebo s bankou ověřte, která oprávnění ještě zůstávají.
Platí oprávnění beze změny i při úmrtí majitele?
Nelze to zobecnit. Ověřte konkrétní smlouvu a dědický postup; tento provozní návod nenahrazuje posouzení práv k pozůstalosti.

