
Transparentní účet: veřejné údaje, kontrola plateb a soukromí
Transparentní účet zpřístupňuje veřejnosti vybrané bankovní údaje a pohyby. Pomáhá sledovat tok peněz, ale samotné zveřejnění neověřuje účel každého výdaje ani důvěryhodnost organizátora. Před příspěvkem zkontrolujte držitele účtu a účel sbírání peněz.
Produkt Fio a stanoviska Úřadu pro ochranu osobních údajů k transparentním účtům ověřeny 3. října 2026. Příklad spolku je vlastní model; nejde o existující veřejnou sbírku.
U Fio je veřejná historie rok zpětně od prohlížení
Fio popisuje transparentní účet jako běžný účet se zveřejněnými transakcemi a stavem prostředků. Při ověření uvádělo dostupnost všech transakcí rok zpětně od dne prohlížení a filtry pro dohledání. Toto není automaticky úplná historie od založení. Pokud potřebujete prozkoumat delší období, vyžádejte si jiné podklady od organizace.
Banka nabízí nový transparentní účet nebo bezplatné ztransparentnění existujícího účtu Fio. Zveřejnění proto není vhodné zapnout u účtu, kde současně probíhají soukromé rodinné platby. Před změnou si zmapujte dosavadní i budoucí operace. Přehled běžného účtu Fio řeší bankovní služby; rozhodnutí o zveřejnění má navíc dopad na každého, jehož údaje mohou být v pohybech viditelné.
V seznamu nebo veřejném detailu ověřte název držitele a účet. Následně porovnejte údaj s oficiálním webem organizace. Screenshot zaslaný ve zprávě nemusí zachycovat současný stav ani správný účet. Číslo na cizí grafice neposkytuje samo důkaz, že odpovídá vyhlášenému účelu. Tento krok je zvlášť důležitý, když se šíří více podobných výzev.
Pohyb prokazuje tok peněz, nikoli obsah faktury
| Ve veřejném účtu vidíte | Co z toho lze kontrolovat | Jaký podklad ještě chybí |
|---|---|---|
| Příchozí příspěvek | Částku, datum a dostupný popis. | Účel, pokud nebyl jasně vysvětlen jinde. |
| Platbu dodavateli | Odchozí bankovní tok. | Objednávku, fakturu a skutečné plnění. |
| Zůstatek | Prostředky na účtu k zobrazenému okamžiku. | Závazky, rezervace a jiné účty organizace. |
Při čtení oddělujte datum transakce, zveřejněný text a skutečný účel. Poznámka „vybavení“ může odpovídat různým předmětům a sama neříká, zda byly převzaty. Organizátor by měl být schopen vysvětlit výdaj odpovídajícím podkladem. Veřejná bankovní stopa je jen část účetního příběhu, nikoli kontrola dodavatele nebo certifikát správného hospodaření.
Stejně opatrně zacházejte s nulovým nebo vysokým zůstatkem. Peníze mohly být přesunuty na další účet, organizace může mít dosud nezaplacené závazky a některé náklady mohou být hrazeny jinak. Ptejte se na období a úplnost podkladů. Bez nich nelze z jedné hodnoty spolehlivě vypočítat, kolik zbývá na dokončení projektu.
Plátci mají vědět, že jejich platba bude veřejná
ÚOOÚ upozorňuje, že kombinace názvu účtu, zprávy, částky, data a typu platby může umožnit identifikaci člověka. Majitel má plátce dostatečně informovat o transparentní povaze účtu. Úřad také odmítá používání rodného čísla jako variabilního symbolu veřejného transparentního účtu a uvádí nevhodnost zveřejňování například individuálních mezd.
Před odesláním příspěvku proto zkontrolujte vlastní zprávu pro příjemce. Nevkládejte do ní diagnózu, adresu dítěte, rodné číslo ani jiný údaj jen proto, že chcete popsat příběh dárce. Pokud potřebujete předat podrobnosti organizátorovi, zvolte jeho určený neveřejný kanál. Zpráva v převodu a samostatný formulář mohou mít odlišné publikum.
Pro identifikaci závazku si organizátor může zvolit vhodný číselný údaj bez dalších informací o osobě. Jak jej oddělit od účtu a volného textu vysvětluje variabilní symbol a párování platby. Rodné číslo nelze zveřejňovat mechanickým převzetím pravidla z jiné instituce, která ho může v jiném právním a neveřejném režimu oprávněně vyžadovat.
Rozdělení přístupu k účtu řešte podle skutečných rolí. Veřejný čtenář pohybů není majitel ani osoba, která smí zadávat příkazy. Pro více lidí ve spolku pomůže přehled majitele, disponenta a držitele karty. Zveřejnění dat není důvod sdílet jedno přihlašovací heslo mezi členy výboru.
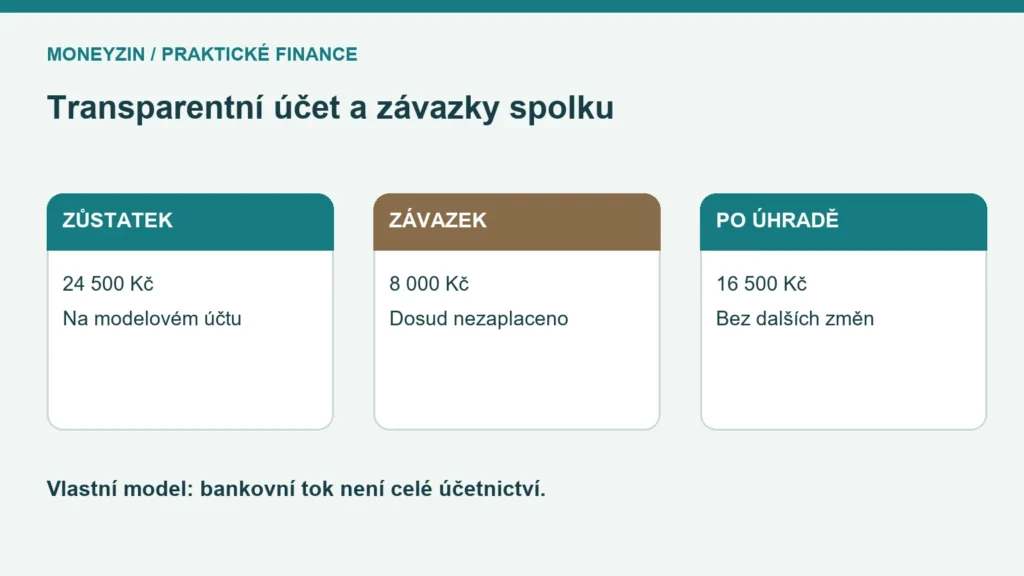
Vlastní model spolku: zůstatek 24 500 Kč a závazek 8 000 Kč
Spolek začíná modelové období s 5 000 Kč. Přijme příspěvky 36 000 Kč a zaplatí vybavení 12 000 Kč a pronájem 4 500 Kč. Bez dalších pohybů je konečný zůstatek 24 500 Kč: 5 000 + 36 000 − 12 000 − 4 500. To je kontrola bankovního toku, nikoli výpočet účetního výsledku.
Předpokládejme ještě potvrzený, dosud nezaplacený závazek 8 000 Kč. Po jeho úhradě a bez dalších změn by na účtu zůstalo 16 500 Kč. Veřejný zůstatek 24 500 Kč tedy není automaticky částka volná pro nový nákup. Přičtení potřeb a závazků vyžaduje informaci od organizátora, kterou z bankovní historie samotné nezískáte.
Pro průběžné vysvětlení projektu stačí srozumitelný přehled: období, počáteční prostředky, příjmy, výdaje, konečný zůstatek a samostatně zbývající závazky. Čtenář má umět dohledat odpovídající pohyby. Původní bankovní výpis a export si přesto organizace uchovává pro vlastní evidenci; roční veřejné okno nenahrazuje její archiv.
Před příspěvkem se ptejte, kdo účet vede, co se financuje, kdo odpovídá za použití prostředků a kde jsou pravidla či vyúčtování. Transparentní forma účtu sama neříká, že jde o řádně oznámenou veřejnou sbírku nebo že bude příspěvek daňově uznatelný. Tyto otázky vyžadují samostatné podklady, nikoli jen nápis „transparentní“.
Další otázky
Je vidět historie od založení účtu?
U ověřeného produktu Fio je veřejné okno rok zpětně od prohlížení. Pro starší období potřebujete další podklady.
Znamená transparentní účet, že mohu z něj platit?
Ne. Veřejný přehled umožňuje číst údaje; oprávnění k zadávání transakcí vzniká jiným způsobem podle bankovní smlouvy.
Mohu do zprávy napsat soukromé vysvětlení příspěvku?
Počítejte s možným zveřejněním. Citlivé podrobnosti předávejte organizátorovi vhodným neveřejným kanálem.

